
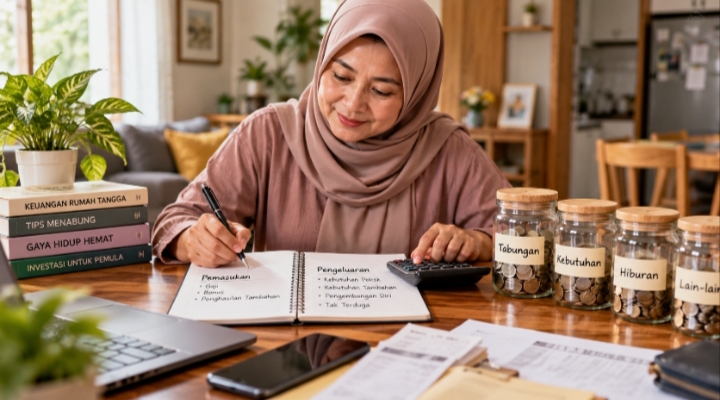

lintaspriangan.com, INSPIRATIF. Di tengah biaya hidup yang terus menjadi perhatian masyarakat, kemampuan mengatur keuangan menjadi salah satu kunci untuk membangun tabungan. Salah satu metode yang bisa diterapkan adalah Kakeibo, teknik pengelolaan keuangan asal Jepang yang mengandalkan pencatatan manual untuk membantu seseorang memahami arus pemasukan dan pengeluaran.
Metode ini diperkenalkan pada 1904 oleh Hani Motoko, jurnalis perempuan Jepang, melalui majalah perempuan Fujin no Tomo. Kakeibo kemudian dikenal sebagai pendekatan pengelolaan keuangan rumah tangga yang menekankan kedisiplinan mencatat setiap transaksi, menetapkan target tabungan, dan mengevaluasi kebiasaan belanja.
Metode Kakeibo dari Jepang Mengajarkan Kebiasaan Menabung
Berbeda dari pengelolaan keuangan yang sepenuhnya mengandalkan aplikasi digital, Kakeibo menggunakan buku catatan dan pena. Cara sederhana ini mendorong seseorang lebih sadar ketika menggunakan uang, sekaligus membantu mengenali pengeluaran yang sebenarnya bisa dikurangi.
Praktiknya dimulai pada awal bulan dengan mencatat seluruh sumber pemasukan, mulai dari gaji, bonus, hingga pendapatan tambahan. Setelah mengetahui jumlah uang yang tersedia, seseorang menentukan target tabungan dan anggaran untuk memenuhi kebutuhan selama sebulan.
Prinsip pentingnya adalah menyisihkan uang untuk tabungan sejak awal, bukan hanya mengandalkan sisa pengeluaran pada akhir bulan. Besarannya perlu disesuaikan dengan kemampuan finansial, kebutuhan pokok, cicilan, dan kewajiban lainnya.
Selanjutnya, setiap pengeluaran dicatat secara rutin. Pengeluaran tersebut dapat dikelompokkan menjadi empat kategori, yaitu kebutuhan pokok seperti makanan dan tagihan, kebutuhan tambahan seperti hiburan, pengembangan diri seperti membeli buku, serta pengeluaran tak terduga seperti hadiah atau sumbangan.
Dengan pembagian tersebut, pemilik uang dapat melihat pos mana yang paling banyak menyerap anggaran. Catatan ini juga membantu membedakan kebutuhan yang harus dipenuhi dengan keinginan yang masih bisa ditunda.
Kakeibo turut mendorong kebiasaan mempertanyakan keputusan belanja. Sebelum membeli barang, seseorang bisa menilai apakah anggaran mencukupi, apakah barang tersebut benar-benar diperlukan, apa yang memicu keinginan membelinya, dan apakah kepuasan setelah membeli akan bertahan lama.
Enam Cara Menabung agar Uang Lebih Cepat Terkumpul
Selain mencatat keuangan, ada enam kebiasaan praktis yang dapat diterapkan untuk membantu mengendalikan pengeluaran.
Pertama, catat semua pemasukan pada awal bulan. Langkah ini memberikan gambaran jelas mengenai jumlah uang yang dapat dikelola dan menjadi dasar untuk menyusun anggaran.
Kedua, sisihkan tabungan sejak awal menerima penghasilan. Setelah menentukan jumlah yang realistis, alokasikan sisa dana untuk kebutuhan pokok, pengeluaran tambahan, pengembangan diri, dan kebutuhan tak terduga.
Ketiga, terapkan aturan jeda 24 jam sebelum membeli barang yang tidak mendesak. Waktu tersebut dapat digunakan untuk mempertimbangkan kembali apakah pembelian benar-benar diperlukan atau hanya muncul karena dorongan sesaat.
Keempat, pantau saldo rekening secara rutin. Memeriksa kondisi keuangan membantu seseorang mengetahui sisa dana yang tersedia dan menghindari pengeluaran berlebihan.
Kelima, pasang pengingat di dompet atau ponsel. Kalimat sederhana seperti “Apakah barang ini benar-benar dibutuhkan?” dapat menjadi pengingat sebelum melakukan pembayaran.
Keenam, pertimbangkan penggunaan uang tunai untuk kategori belanja tertentu. Membayar secara langsung dapat membantu sebagian orang merasakan besarnya pengeluaran. Namun, transaksi digital tetap dapat digunakan selama setiap pembayaran dicatat dan dipantau dengan baik.
Pada akhir minggu atau akhir bulan, seluruh catatan perlu dievaluasi. Pengguna Kakeibo dapat membandingkan anggaran dengan pengeluaran sebenarnya, mengenali pos yang terlalu besar, dan menentukan perbaikan untuk periode berikutnya.
Manfaat utama metode ini adalah memberikan gambaran yang lebih jelas mengenai ke mana uang digunakan. Dengan evaluasi rutin, seseorang dapat memperbaiki kebiasaan belanja dan menyusun target tabungan yang lebih realistis.
Meski demikian, Kakeibo bukan cara instan untuk membuat uang terkumpul dalam jumlah besar. Hasilnya bergantung pada konsistensi mencatat, kemampuan mengendalikan pengeluaran, serta kondisi pendapatan dan kebutuhan masing-masing. Kebiasaan kecil yang dilakukan secara teratur dapat menjadi langkah awal untuk membangun keuangan rumah tangga yang lebih tertata.
(HS)